1 op 3 verzekeraars meldt niets over thuisbatterijen in polisvoorwaarden
1 op de 3 verzekeraars vermeldt niets over thuisbatterijen in hun polisvoorwaarden. Onderzoek van Slimster toont aan dat veel polissen verouderd zijn en specifieke risico’s niet dekken.
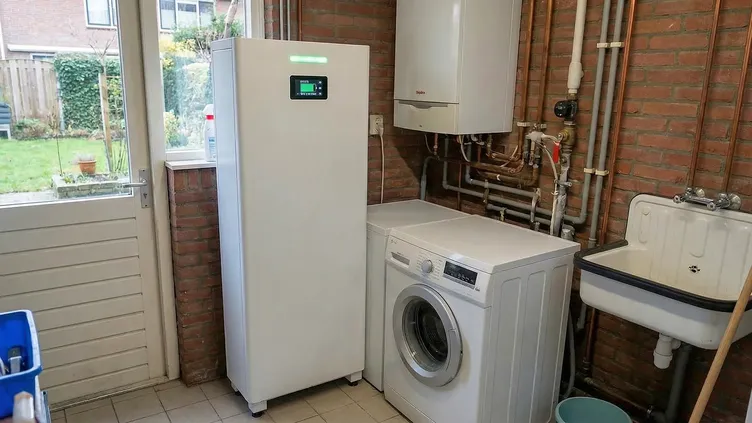
Slimster onderzocht 19 grote woonverzekeraars en ontdekte dat 1 op de 3 verzekeraars helemaal niets vermeldt over batterijen in hun polisvoorwaarden. Grote partijen als a.s.r., Allianz en Univé reppen volgens het duurzaamheidsplatform met geen woord over thuisbatterijen of accu’s in hun polissen.
Verouderde voorwaarden
Veel polisvoorwaarden dateren volgens het onderzoek nog uit 2020 of 2022, toen de thuisbatterij nog een nicheproduct was.
Uit de analyse blijkt dat vrijwel elke verzekeraar de standaardregel hanteert dat schade aan een apparaat door interne kortsluiting of een technisch mankement niet is gedekt. ‘Omdat een thuisbatterij juridisch als apparatuur wordt gezien, betekent dit dat een defect exemplaar van pakweg 7.000 euro zelden wordt vergoed, zolang er geen uitslaande brand ontstaat’, aldus Slimster.
Gevolgschade vergoed
Zodra er brand ontstaat, wordt de gevolgschade aan de woning meestal wel vergoed. ‘Maar ook hier zit een addertje onder het gras’, aldus Slimster. ‘Verzekeraars als ANWB en Univé sluiten schade door montagefouten expliciet uit. Als de batterij door een niet-gecertificeerde installateur is geplaatst, kan de verzekeraar bij een woningbrand de volledige claim afwijzen.’
Ook de bevestigingswijze speelt een rol. De meeste verzekeraars dekken een aard- en nagelvaste batterij via de opstalverzekering. De opkomende plug-inbatterijen met stekker vallen echter vaak onder de inboedelverzekering, waar de dekking voor duurzame installaties beperkter is. Verzekeraars uit de Achmea-groep zoals Centraal Beheer, FBTO en Interpolis noemen wel specifiek een losse thuisbatterij in de voorwaarden van hun inboedelverzekering, maar dat betreft enkel schade aan het apparaat zelf.
3 gunstige verzekeraars
Op basis van de huidige voorwaarden bieden 3 partijen volgens Slimster de meeste zekerheid. ZLM dekt brandschade zelfs als deze het gevolg is van een constructie- of installatiefout. Klaverblad vergoedt bij brand vaak ook de schade door een eigen gebrek, waardoor ook de batterij zelf gedekt kan zijn. Nationale-Nederlanden en ING bieden een vangnet voor brandschade die ontstaat door montagefouten, wat veel andere verzekeraars uitsluiten.
Slimster adviseert consumenten om voor aanschaf hun polis te checken. ‘Bij twijfel kun je het best via de mail je vraag voorleggen aan de verzekeraar, zodat je zwart-op-wit bewijs hebt, mocht het ooit misgaan’, besluit het duurzaamheidsplatform.
Maak Solar & Storage Magazine jouw voorkeursbron in Google
Met een nieuwe functie van Google bepaal je zelf welke bronnen je als eerste ziet wanneer je zoekt naar nieuws. Volg ons en mis nooit meer het laatste nieuws over zonne-energie en energieopslag.
Laatste Nieuws


Nieuwsbrief
Meest gelezen


Vacatures
Nu in Het Tijdschrift
De juni 2026-editie van het tijdschrift Solar & Storage Magazine is uit. Dit nummer staat in het teken van de beurs Sustainable Solutions Kortrijk, het naderende einde van de salderingsregeling en thuisbatterijen.